PRO BTP présente deux prêts pour financer des travaux dans une résidence principale : l’un vise les économies d’énergie, l’autre les travaux d’amélioration, de remise en état ou d’extension.
L’offre s’adresse notamment aux salariés du BTP remplissant une condition d’affiliation à la prévoyance. Taux et conditions pouvant être révisés, les chiffres ci-dessous sont des repères.
Les deux prêts travaux PRO BTP en un coup d’œil
| Critère | Prêt économies d’énergie | Prêt travaux classique |
|---|---|---|
| Projet | Amélioration de la performance énergétique | Amélioration, remise en état ou extension |
| Logement concerné | Résidence principale | Résidence principale |
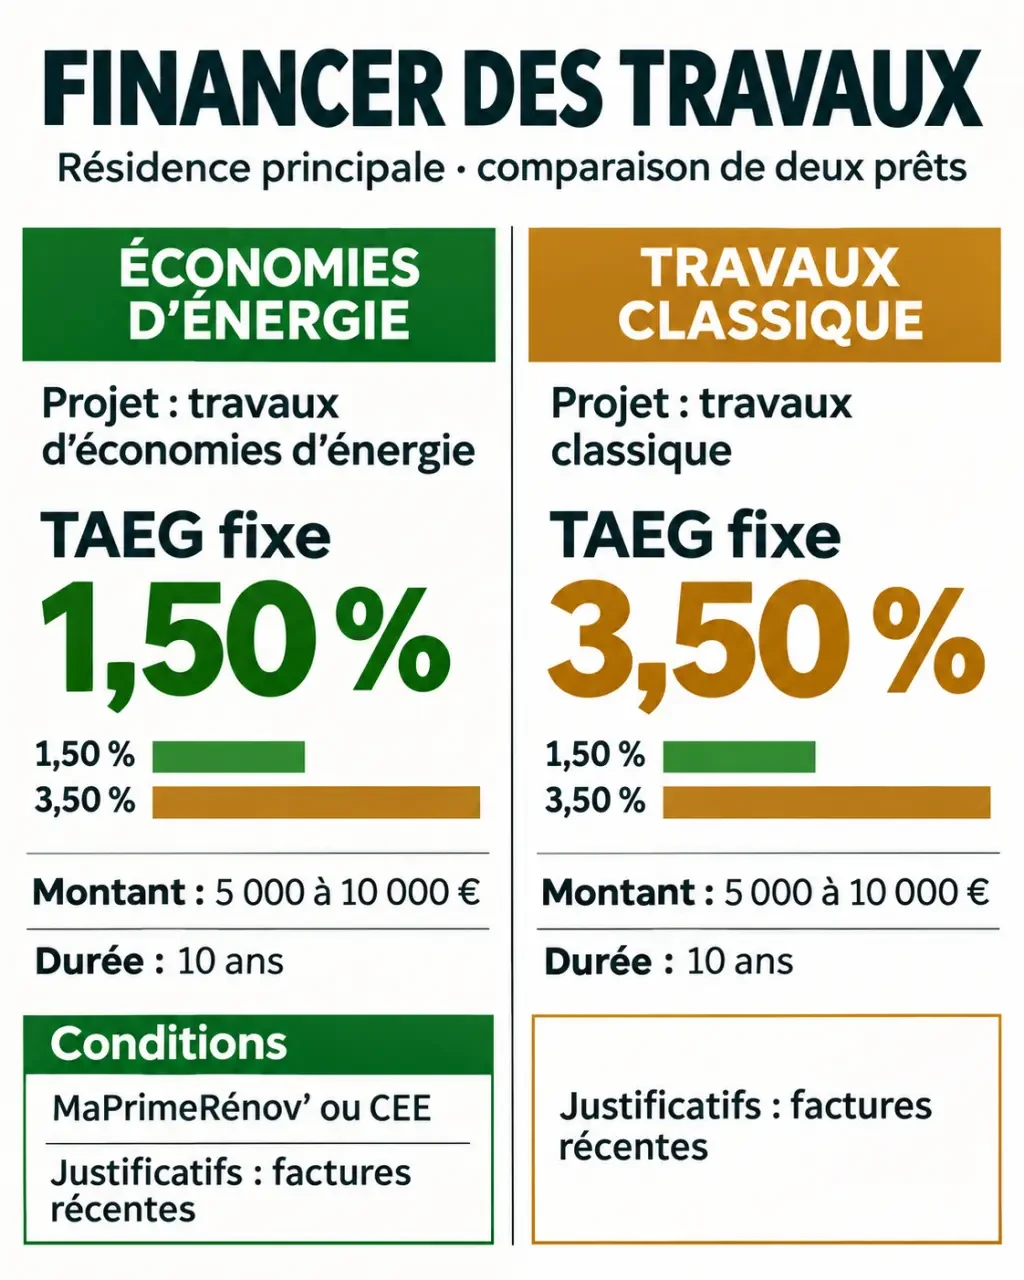
| Montant présenté | 5 000 à 10 000 €, dans la limite du reste à charge | 5 000 à 10 000 € |
| Durée | 10 ans | 10 ans |
| TAEG fixe affiché | 1,50 %, sous conditions | 3,50 % |
| Aide énergétique | MaPrimeRénov’ ou, à défaut, CEE, pour un projet éligible à MaPrimeRénov’ | Pas de condition de ce type indiquée pour l’offre classique |
| Justificatifs de paiement | Factures récentes et justificatif de versement de MaPrimeRénov’ lorsqu’elle est perçue | Factures récentes |
Estimez vos mensualités de prêt travaux
Renseignez le montant, l’offre et la durée pour obtenir une estimation indicative.
Votre estimation
Mensualité estimée : —
- Total remboursé
- —
- Coût du crédit, hors assurance éventuelle
- —
Calcul à mensualités constantes selon la formule M = C × [i(1+i)n] / [(1+i)n − 1], avec un taux mensuel égal au taux annuel divisé par 12. Les taux utilisés sont ceux présentés dans l’article et peuvent être révisés. Le résultat est indicatif et ne constitue ni une offre ni une acceptation de crédit.
Pour l’offre « économies d’énergie », le montant financé ne peut pas dépasser le reste à charge. L’éligibilité dépend des conditions PRO BTP.
Le TAEG, ou taux annuel effectif global, permet d’apprécier le coût d’un crédit en tenant compte du taux et des frais compris dans son calcul. Le taux énergétique présenté inclut les frais de gestion. Il faut comparer des offres établies pour le même montant et la même durée pour que la comparaison soit utile.
Quel prêt choisir pour vos travaux ?
Le prêt pour les économies d’énergie
Cette formule concerne les travaux destinés à améliorer la performance énergétique du logement : isolation, chauffage, ventilation ou menuiseries relèvent en général de cette catégorie. Le projet doit être éligible à MaPrimeRénov’, aide de l’État à la rénovation énergétique. Vous devez bénéficier de cette aide ou, à défaut, de certificats d’économie d’énergie, appelés CEE, des primes versées dans le cadre du dispositif qui oblige les fournisseurs d’énergie à financer des économies d’énergie.
Le montant emprunté ne peut pas dépasser ce qu’il vous reste à payer pour les travaux, ni le plafond indiqué dans le tableau. Le prêt peut au plus couvrir ce reste à charge, sous réserve de l’acceptation du dossier.
Les aides et le prêt n’ont pas le même rôle : une aide réduit la dépense restant à votre charge, tandis que le prêt permet de financer une somme à rembourser. Leur calendrier compte aussi : le prêt énergétique prévoit notamment un justificatif de versement de MaPrimeRénov’.
Le prêt pour l’amélioration, la remise en état ou l’extension
La seconde formule vise les travaux d’amélioration du logement, sa remise en état ou son extension. Elle constitue la piste à examiner lorsque le projet ne remplit pas les conditions du prêt énergétique, par exemple si les aides exigées ne sont pas obtenues.
Le prêt énergétique exige de réunir les conditions relatives aux travaux et aux aides ; le prêt classique répond à une finalité plus large, mais reste soumis aux conditions d’attribution et aux limites de financement.
Pour un projet mixte, séparez dans votre budget les dépenses énergétiques, les autres travaux et les aides attendues. Cette distinction permet de déterminer le reste à charge de chaque partie plutôt que de supposer que tout le chantier bénéficie du taux énergétique.
Qui peut bénéficier d’un prêt travaux PRO BTP ?
Les conditions présentées pour ces offres comprennent les critères suivants :
Guide 2026 pour financer vos travaux de rénovation — Découvrez les aides, les solutions de financement et les démarches pour réduire le coût de vos travaux de rénovation.
- être salarié en activité dans une entreprise du BTP ;
- être affilié à la prévoyance collective BTP-PRÉVOYANCE depuis au moins 24 mois sans interruption ;
- avoir au maximum 67 ans ;
- ne pas avoir d’autre prêt immobilier PRO BTP en cours ;
- respecter le plafond de cumul applicable à l’offre demandée.
Pour le prêt énergétique, les conditions liées au projet et aux aides s’ajoutent à cette liste. Les 24 mois portent sur la continuité de l’affiliation à la prévoyance collective : ils ne se résument pas simplement au temps passé chez l’employeur actuel.
Le plafond annoncé pour le cumul des prêts accordés par les institutions membres de PRO BTP est de 30 000 € pour l’offre énergétique et de 10 000 € pour l’offre classique. Ce plafond global se distingue du montant maximal de chaque prêt travaux.
Le fait de travailler dans le bâtiment ne suffit donc pas, à lui seul, à établir l’éligibilité. Les conditions détaillées ci-dessus visent les salariés en activité ; elles ne permettent pas de conclure qu’un retraité ou un indépendant peut obtenir ces deux prêts.
Quelle mensualité pour 10 000 € empruntés ?
PRO BTP présente les exemples suivants pour un emprunt de 10 000 € sur 10 ans, soit 120 mensualités :
| Offre | TAEG fixe | Mensualité | Total des mensualités |
|---|---|---|---|
| Économies d’énergie, sous conditions | 1,50 % | 89,79 € | 10 774,80 € |
| Travaux classique | 3,50 % | 98,89 € | 11 866,80 € |
Dans ces exemples, la différence est de 9,10 € par mois, soit 1 092 € sur 120 mensualités. En soustrayant le capital emprunté, les sommes remboursées au-delà de celui-ci atteignent respectivement 774,80 € et 1 866,80 €. Ces calculs reposent sur les mensualités affichées : ils ne constituent pas une offre personnalisée.
Pour estimer votre budget, additionnez la future mensualité à vos crédits déjà en cours, puis comparez cette somme à vos revenus et aux dépenses régulières du foyer.
Une simulation utile doit reprendre le montant réellement nécessaire après déduction des aides, la durée et le taux de l’offre concernée. Pour préparer une demande, consultez la rubrique consacrée aux travaux de votre résidence principale sur le site officiel PRO BTP : elle permet d’identifier l’offre correspondant à votre projet et ses conditions en vigueur. Une estimation de mensualité ne vaut pas acceptation du crédit.
Comment préparer la demande et obtenir les fonds ?
- Définissez le projet. Distinguez les travaux énergétiques des autres dépenses et établissez le montant restant à financer.
- Rassemblez les éléments d’éligibilité. Votre situation professionnelle, votre affiliation à la prévoyance et vos prêts existants servent à apprécier les conditions d’accès.
- Préparez les justificatifs des travaux. Le déblocage repose sur des factures de moins de trois mois. Pour le prêt énergétique, les pièces relatives à l’aide sont également importantes.
- Organisez les paiements. Les fonds peuvent être versés à plusieurs destinataires et débloqués en plusieurs fois : au maximum quatre versements dans les quatre mois suivant l’acceptation.
- Prévoyez le calendrier de remboursement. La date du premier prélèvement dépend de celle de l’envoi des fonds.
Le financement ne prend pas automatiquement en charge un dépassement de budget : le montant accordé reste encadré par l’offre.
Le prêt énergétique prévoit un justificatif de versement de MaPrimeRénov’. Si les travaux ont déjà commencé, seules des factures de moins de trois mois servent au déblocage.
Remboursement, assurance et garanties : ce qui est prévu
Des mensualités fixes et un remboursement anticipé possible
Les remboursements sont constants et prélevés le 5 de chaque mois. Leur démarrage intervient après le versement des fonds ; la date exacte dépend de la date d’envoi de ceux-ci.
Un remboursement anticipé total est annoncé sans frais ni pénalité. Un remboursement partiel est également possible, à partir de 10 % du capital emprunté.
Une assurance incluse dans les conditions présentées
Les offres indiquent l’absence de frais de dossier. Elles prévoient aussi une couverture décès et perte totale et irréversible d’autonomie, financée par les fonds sociaux de BTP-PRÉVOYANCE. Un report d’échéance en cas de perte d’emploi est également annoncé.
Ces protections n’ont pas le même effet. La garantie décès et perte d’autonomie relève de l’assurance du prêt, tandis qu’un report décale une échéance : il ne signifie pas que la dette est effacée.
Questions fréquentes sur le prêt travaux PRO BTP
Peut-on financer un petit montant de travaux ?
Les deux offres comportent un montant minimal, indiqué dans le tableau comparatif. Pour le prêt énergétique, le reste à charge doit aussi permettre d’atteindre ce montant, puisque le prêt ne peut pas le dépasser.
Peut-on utiliser le prêt pour une résidence secondaire ?
Les deux prêts décrits ici concernent les travaux de la résidence principale. Leurs conditions ne permettent donc pas de présenter une résidence secondaire comme éligible à ces offres.
Le taux énergétique s’applique-t-il à tous les travaux de rénovation ?
Non. Il concerne le prêt pour les économies d’énergie et suppose notamment un projet éligible à MaPrimeRénov’, avec le bénéfice de cette aide ou, à défaut, de CEE. Les autres travaux relèvent de la seconde offre lorsqu’ils entrent dans son champ et que les conditions sont remplies.
Les taux affichés sont-ils garantis pour une future demande ?
Non. PRO BTP indique que les taux et les conditions d’attribution peuvent être révisés. Le taux fixe indiqué dans une offre acceptée ne doit pas être confondu avec le taux qui sera proposé pour une nouvelle demande.