Le prêt immobilier PRO BTP n’est pas un prêt à taux zéro. Pour l’acquisition d’une résidence principale, PRO BTP présente un taux annuel effectif global, ou TAEG, fixe de 1,50 % sous conditions et de 3,50 % dans les autres cas. Le PTZ est un dispositif distinct, qui peut intervenir dans le financement d’un projet immobilier.
Le prêt PRO BTP est un financement complémentaire réservé à des situations précises. Les taux présentés ici sont ceux de l’offre d’acquisition décrite par PRO BTP ; ils ne constituent pas une garantie de taux pour une nouvelle demande et peuvent évoluer.
Prêt PRO BTP et PTZ : quelle différence ?
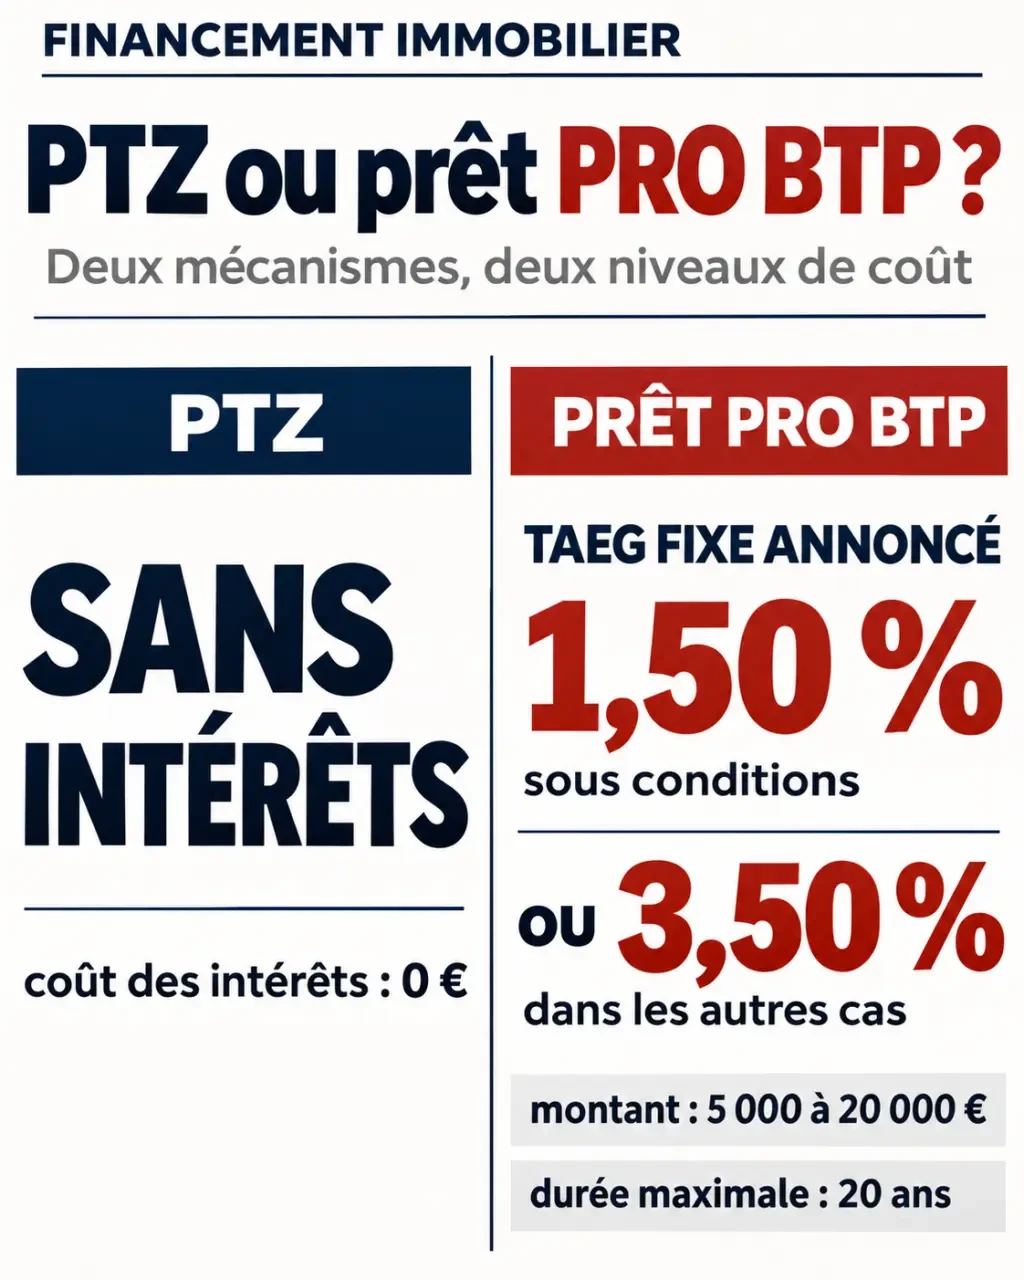
Le PTZ est un prêt aidé sans intérêts. Le prêt immobilier PRO BTP, lui, porte intérêt, même lorsque le taux réduit s’applique.
Le prêt d’accession sociale, ou PAS, est encore un autre dispositif : il s’agit d’un prêt destiné à financer une acquisition sous conditions de ressources. Contrairement au PTZ, il n’est pas par définition sans intérêts.
L’accès au PTZ ou au PAS figure parmi les critères cités pour le taux réduit PRO BTP, selon le type d’acquisition. Cela ne signifie pas que tous les bénéficiaires d’un PTZ ou d’un PAS obtiennent automatiquement le prêt PRO BTP : les conditions propres à chaque financement restent à remplir.
Quel taux PRO BTP retenir pour une acquisition ?
| Situation présentée | TAEG fixe annoncé | Exemple sur 20 ans pour 20 000 € |
|---|---|---|
| Conditions du taux réduit remplies | 1,50 % | 96,51 € par mois |
| Autres cas prévus par l’offre | 3,50 % | 115,99 € par mois |
L’accès au taux réduit dépend de critères liés au projet et à la situation de l’emprunteur. Outre l’accès au PTZ ou au PAS, l’âge de moins de 35 ans et les ressources sont cités dans certaines situations. Pour le critère d’âge, un salaire brut annuel inférieur à quatre fois le plafond de la Sécurité sociale est notamment mentionné.
Il faut distinguer les conditions d’accès au prêt de celles du taux réduit. L’âge ou les ressources ne suffisent pas à établir à eux seuls le taux applicable : le type d’acquisition et les autres critères de l’offre comptent aussi. Le taux retenu pour une demande figure dans les documents remis à l’emprunteur.
Pourquoi comparer le TAEG plutôt que le seul taux d’intérêt ?
Le taux d’intérêt sert au calcul des intérêts du crédit. Le TAEG donne une mesure plus large du coût annuel du financement, car il tient compte des frais et garanties entrant dans son calcul. Pour comparer deux prêts, il faut aussi regarder la durée, le montant, les garanties et le coût total : un TAEG plus bas ne rend pas deux offres identiques si leurs conditions diffèrent.
Qui peut demander le prêt immobilier PRO BTP ?
Les conditions générales présentées pour le prêt d’acquisition comprennent les points suivants :
- être salarié en activité dans une entreprise du BTP ;
- être affilié à la prévoyance collective BTP-PRÉVOYANCE depuis au moins 24 mois sans interruption ;
- avoir 67 ans au maximum ;
- ne pas avoir un autre prêt immobilier PRO BTP en cours.
Ces critères ne suffisent pas à eux seuls : le projet doit aussi entrer dans le cadre d’une primo-acquisition ou d’une seconde acquisition.
Première résidence principale
Le prêt de primo-acquisition vise l’achat ou la construction de votre première résidence principale. Il peut aussi concerner des travaux effectués dans les 12 mois qui suivent l’achat. Parmi les critères annoncés figure l’absence de propriété durant les deux années précédentes.
Nouvel achat après une séparation
Le prêt de seconde acquisition vise une nouvelle résidence principale après un divorce ou une rupture de PACS. Il doit être souscrit dans les 24 mois suivant l’événement. Le projet doit en outre être financé par des crédits à hauteur d’au moins 65 %. Des travaux réalisés dans les 12 mois qui suivent l’acquisition peuvent également entrer dans ce cadre.
Quels plafonds de ressources s’appliquent ?
Les plafonds mentionnés pour certaines conditions de taux réduit tiennent compte de la composition du foyer et de la zone du logement, avec une distinction entre les zones A bis et A et les autres zones dans la présentation de l’offre.
Comme pour la plupart des dispositifs soumis à conditions de ressources, le plafond s’élève en général avec le nombre de personnes du foyer, et il est plus haut dans les zones où les prix de l’immobilier sont les plus tendus. Les revenus du foyer à comparer au plafond ne doivent pas être confondus avec le critère distinct de salaire brut annuel mentionné pour certains emprunteurs de moins de 35 ans.
Pour situer votre dossier, identifiez la zone du logement, le nombre de personnes retenues et les revenus demandés dans les conditions de l’offre. Le barème peut évoluer : les plafonds applicables à une demande sont ceux en vigueur lors de son examen. Les règles de ressources du PTZ et du PAS doivent aussi être examinées séparément de celles du prêt PRO BTP.
Combien emprunter et sur quelle durée ?
Le prêt d’acquisition présenté est compris entre 5 000 € et 20 000 €. Il ne peut pas dépasser 20 % du plan de financement de l’acquisition. Le montant effectivement accessible peut donc être inférieur au maximum annoncé, même si les autres conditions sont remplies.
Par exemple, pour un plan de financement de 80 000 €, cette limite représente 16 000 €.
En primo-acquisition, le plafond est aussi diminué du montant initial des autres prêts antérieurs accordés par des institutions membres de PRO BTP. La seconde acquisition fait l’objet d’un traitement distinct des prêts antérieurs.
La durée est exprimée en années entières et peut aller jusqu’à 20 ans. Elle est limitée à 10 ans lorsqu’aucun autre prêt lié au projet ne dépasse cette durée.
Quel effet sur la mensualité ?
Dans les exemples du tableau, l’écart est de 19,48 € par mois, soit environ 4 675 € sur 240 mensualités, si le prêt suit le calendrier prévu. Une durée plus longue réduit généralement la mensualité, mais augmente le coût total des intérêts à taux et montant identiques.
Assurance, frais et remboursement anticipé
Le prêt d’acquisition peut être intégré à l’apport personnel dans le plan de financement. Cela ne le transforme pas en épargne : les sommes empruntées restent à rembourser. Aucun frais de dossier n’est annoncé pour l’offre présentée.
Les mensualités sont constantes et prélevées le 5 du mois. Le remboursement anticipé total est annoncé sans pénalité. Un remboursement anticipé partiel est possible à partir de 10 % du capital emprunté.
L’assurance éventuelle du prêt immobilier principal est distincte de celle du prêt PRO BTP : chaque crédit possède ses propres conditions et son propre montant assuré. Pour l’acquisition, les documents du prêt précisent les garanties éventuelles, leur coût et les exclusions. Une assurance obligatoire pour obtenir le crédit entre dans le calcul du TAEG ; une assurance facultative n’y figure pas nécessairement.
Peut-on cumuler le prêt PRO BTP avec un PTZ ou un PAS ?
Le cumul est envisageable : l’accès au PTZ ou au PAS compte parmi les critères du taux réduit, et un plan de financement peut combiner épargne, prêt principal, PTZ ou PAS et prêt PRO BTP, dans la limite prévue pour ce dernier. Il dépend toutefois de l’admission à chacun des dispositifs et du montage de l’opération : l’existence de l’un ne vaut pas accord pour l’autre.
Et pour des travaux sans acquisition ?
PRO BTP présente aussi des prêts travaux distincts pour la rénovation énergétique ou l’amélioration du logement. Leurs conditions ne doivent pas être confondues avec celles du prêt d’acquisition.
Pour le prêt dédié aux économies d’énergie, les travaux doivent notamment ouvrir droit à MaPrimeRénov’ et l’emprunteur doit bénéficier de cette aide ou, à défaut, d’un certificat d’économie d’énergie. Le montant est limité au coût des travaux restant à charge et au plafond de l’offre.
Pour cette offre travaux, les garanties décès et perte totale et irréversible d’autonomie sont financées par les fonds sociaux. Aucun frais de dossier n’est annoncé.
Comment demander le prêt PRO BTP ? Les étapes à préparer
Le site de PRO BTP et l’espace personnel permettent de consulter les informations destinées aux adhérents et les démarches proposées. Les modalités de dépôt et les pièces demandées dépendent du projet et de la situation du demandeur.
- Définissez le projet : première résidence principale, nouvel achat après séparation ou travaux seuls. Les offres et leurs critères diffèrent.
- Rassemblez les éléments utiles : situation professionnelle, durée d’affiliation, composition du foyer, ressources, coût de l’opération et prêts déjà obtenus. Préparez notamment vos justificatifs de revenus, les documents relatifs à l’acquisition et le plan de financement.
- Établissez le plan de financement : distinguez épargne, prêt principal, éventuel PTZ ou PAS et montant PRO BTP envisagé. Appliquez la limite prévue pour l’acquisition.
- Comparez les offres reçues : regardez le TAEG, les mensualités, la durée, les garanties et le total à rembourser avant de vous engager.